Fonction de répartition et nouvelle densité
Colle de mathématiques
Sujet de colle de maths:- Variables aléatoires continuesVariables aléatoires continues
Énoncé du sujet
Soit  une fonction de répartition d'une variable aléatoire
à densité.
une fonction de répartition d'une variable aléatoire
à densité.
- Montrer que
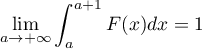 et que
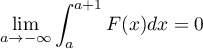
- Montrer que la fonction
 définie sur
 par
l'expression

est une densité de probabilité.
Correction
Correction
- On sait que
 est croissante sur
 , et que
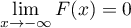 et
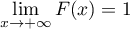 .
On utilise la croissance de la fonction pour l'encadrer:
et donc, en intégrant,

soit

On a de plus par hypothèse sur la limite de ,

et donc, par le théorème des gendarmes,

À partir du même encadrement, et comme

on a alors aussi

- Il faut vérifier trois points:
-
 est continue sur
 en tant que fonction de répartition
d'une variable à densité, et donc
 est continue
comme composée de fonctions continues.
-
 est positive car
 étant une fonction de répartition elle
est en particulier croissante, et donc, pour tout réel


- il faut enfin que
 existe (converge) et soit égale à 1.
Soit donc deux réels , alors

et en effectuant le changement de variable affine dans la première intégrale:

puis, par la relation de Chasles,

Enfin, d'après la première question on trouve que, lorsque et
 ,

 définie bien une densité de probabilité.
-
Tag:Variables aléatoires continues
Autres sujets au hasard:

Voir aussi: