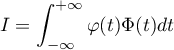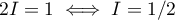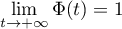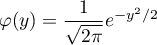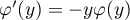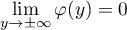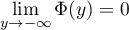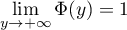Produit de la densité et fonction de repartition d'une loi normale
Colle de mathématiques
Sujet de colle de maths:- Variables aléatoires continuesVariables aléatoires continues
Énoncé du sujet
- Calculer
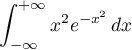
sachant que
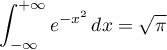
- Soit
une variable aléatoire qui suit la loi normale centrée réduite.
Soit
la densité et
la fonction de répartition de
.
Pour tout réel
, on pose
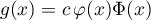
.
- Quelle relation a-t-on entre
et
?
- Quelle est la valeur de
pour que
soit la densité d'une variable
aléaltoire
?
- Calculer l'espérance et la variance de
.
- Quelle relation a-t-on entre
Correction
Correction
- En intégrant par parties,
![\[\begin{array}{ll}\dsp\int_{-\infty}^{+\infty}x^2e^{-x^2}\,dx
&\dsp=\int_{-\infty}^{+\infty}x \left( xe^{-x^2}\right) dx\\[1.4em]
&\dsp=\left[ x\dfrac{e^{-x^2}}{-2}\rb_{-\infty}^{+\infty}
-\int_{-\infty}^{+\infty}\dfrac{e^{-x^2}}{-2}\,dx\\[1.4em]
&=\dfrac12\sqrt\pi\end{array}
\]](/Generateur-Devoirs/Colles/VAC/Loi-normale-produit-densite-repartition_c/1.png)
car
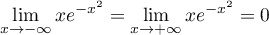
.
- Soit
une variable aléatoire qui suit la loi normale centrée réduite.
Soit
la densité et
la fonction de répartition de
.
Pour tout réel
, on pose
.
- On a
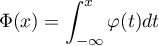
et alors,
en posant
et donc
,
![\[\Phi(-x)=P\left( X<-x\rp=\int_{-\infty}^{-x}\varphi(t)dt
=\int_{+\infty}^x\varphi(-u)\lp-du\rp\]](/Generateur-Devoirs/Colles/VAC/Loi-normale-produit-densite-repartition_c/12.png)
puis, comme
est paire,
,
![\[\begin{array}{ll}\Phi(-x)&\dsp=\int_x^{+\infty}\varphi(u)du\\[.8em]
&\dsp=\int_{-\infty}^{+\infty}\varphi(u)du-\int_{-\infty}^x\varphi(u)du\\[1em]
&\dsp=1-\Phi(x)
\enar\]](/Generateur-Devoirs/Colles/VAC/Loi-normale-produit-densite-repartition_c/15.png)
- On a clairement
pour tout réel
,
et on souhaite donc aussi que
![\[\int_{-\infty}^{+\infty}g(t)dt
=c\int_{-\infty}^{+\infty}\varphi(t)\Phi(t)dt
=1\]](/Generateur-Devoirs/Colles/VAC/Loi-normale-produit-densite-repartition_c/18.png)
On pose
.
1ère méthode: avec un changement de variable.
Comme précédemment, avec le changement de variable
,
on a
![\[I=\int_{+\infty}^{-\infty}\varphi(-u)\Phi(-u)\lp-du\rp\]](/Generateur-Devoirs/Colles/VAC/Loi-normale-produit-densite-repartition_c/21.png)
et donc, en utilisant la parité de
et la relation de la question
précédente
![\[\begin{array}{ll}I&=\dsp\int_{-\infty}^{+\infty}\varphi(u)\lp1-\Phi(u)\right) du\\[1.3em]
&\dsp=\int_{-\infty}^{+\infty}\varphi(u)du
-\int_{-\infty}^{+\infty}\varphi(u)\Phi(u) du\\[1.3em]
&=1-I\enar\]](/Generateur-Devoirs/Colles/VAC/Loi-normale-produit-densite-repartition_c/23.png)
et on trouve donc que
.
On doit donc avoir

.
2ème méthode: avec une intégration par parties.
On a
et donc
![\[\lp\Phi^2\rp'=2\Phi'\Phi=2\varphi\Phi\]](/Generateur-Devoirs/Colles/VAC/Loi-normale-produit-densite-repartition_c/27.png)
et alors
![\[\begin{array}{ll}
I&\dsp=\int_{-\infty}^{+\infty}\varphi(t)\Phi(t)dt\\[1em]
&=\Bigl[\,\dfrac12\Phi^2(t)\,\Bigr]_{-\infty}^{+\infty}
=\dfrac12
\enar\]](/Generateur-Devoirs/Colles/VAC/Loi-normale-produit-densite-repartition_c/28.png)
car
et
.
On trouve donc que nécessirement
.
- L'espérance de
est
![\[E(Y)=\int_{-\infty}^{+\infty}yg(y)dx
=2\int_{-\infty}^{+\infty}y\varphi(y)\Phi(y)dy\]](/Generateur-Devoirs/Colles/VAC/Loi-normale-produit-densite-repartition_c/33.png)
On se rappelle que
et donc
,
et que les fonctions de densité et de répartition sont reliées
par
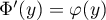
.
On peut donc penser à intégrer par parties avec
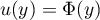
et
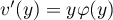
,
donc
et
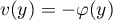
,
et on a donc
![\[E(Y)=2\Bigl[-\Phi(y)\varphi(y)\Bigr]_{-\infty}^{+\infty}
+2\int_{-\infty}^{+\infty}\varphi^2(y)dy\]](/Generateur-Devoirs/Colles/VAC/Loi-normale-produit-densite-repartition_c/41.png)
Comme
et
et
,
on a
![\[\Bigl[-\Phi(y)\varphi(y)\Bigr]_{-\infty}^{+\infty}=0\]](/Generateur-Devoirs/Colles/VAC/Loi-normale-produit-densite-repartition_c/45.png)
et donc
![\[\begin{array}{ll}E(Y)
&\dsp=2\int_{-\infty}^{+\infty}\lp\dfrac1{\sqrt{2\pi}}e^{-y^2/2}\rp^2dy\\[1.5em]
&\dsp=\dfrac1\pi\int_{-\infty}^{+\infty}e^{-y^2}dy\\[1.4em]
&=\dfrac1\pi\tm\sqrt{\pi}=\dfrac1{\sqrt\pi}\enar\]](/Generateur-Devoirs/Colles/VAC/Loi-normale-produit-densite-repartition_c/46.png)
La variance de
est
![\[V(Y)=E\left( Y^2\rp-\left( E(Y)\rp^2\]](/Generateur-Devoirs/Colles/VAC/Loi-normale-produit-densite-repartition_c/48.png)
avec
![\[\begin{array}{ll}E\left( Y^2\rp&\dsp=\int_{-\infty}^{+\infty}x^2g(x)dx\\[1.3em]
&\dsp=2\int_{-\infty}^{+\infty}x^2\varphi(x)\Phi(x)dx\\[1.3em]
&\dsp=2\int_{+\infty}^{-\infty}(-u)^2\varphi(-u)\Phi(-u)\lp-du\rp\\[1.3em]
&\dsp=2\int_{-\infty}^{+\infty}u^2\varphi(u)\lp1-\Phi(u)\right) du\\[1.3em]
&=2E\left( X^2\rp-E\left( Y^2\rp\enar\]](/Generateur-Devoirs/Colles/VAC/Loi-normale-produit-densite-repartition_c/49.png)
or
![\[\begin{array}{ll}V\left( X^2\rp=1&=E\left( X^2\rp-\left( E(X)\rp^2=E\left( X^2\rp-0\\[1em]
&\iff E\left( X^2\rp=1\enar\]](/Generateur-Devoirs/Colles/VAC/Loi-normale-produit-densite-repartition_c/50.png)
et alors
![\[E\left( Y^2\rp=2-E\left( Y^2\rp\iff
E\left( Y^2\rp=1\]](/Generateur-Devoirs/Colles/VAC/Loi-normale-produit-densite-repartition_c/51.png)
et donc, finalement,
![\[V(Y)=1-\dfrac1\pi\]](/Generateur-Devoirs/Colles/VAC/Loi-normale-produit-densite-repartition_c/52.png)
- On a
Tag:Variables aléatoires continues
Autres sujets au hasard:

Voir aussi: