Série exponentielle et termes pairs d'une loi de Poisson
Colle de mathématiques
Sujet de colle de maths:- Variables aléatoires continuesVariables aléatoires continues
Énoncé du sujet
oral HEC, BL - 2022
- Calculer la valeur de chacunes des sommes:
![\[S=\sum_{p=0}^{+\infty}\dfrac{\lambda^{2p}}{(2p)!}\]](/Generateur-Devoirs/Colles/VAC/HEC-BL-2022-4.2/1.png)
et
![\[I=\sum_{p=0}^{+\infty}\dfrac{\lambda^{2p+1}}{(2p+1)!}\]](/Generateur-Devoirs/Colles/VAC/HEC-BL-2022-4.2/2.png)
- Soit
une variable aléatoire définie sur l'espace probabilisé
suivant la loi de Poisson de paramètre
.
Pour tout
, on pose
![\[Y(\omega)=\la\begin{array}{lll}
0 &\text{si}&X(\omega) \text{ est nul ou impair}\\
X(\omega)/2&\text{si}& X(\omega) \text{ est pair}
\enar\right.\]](/Generateur-Devoirs/Colles/VAC/HEC-BL-2022-4.2/7.png)
Déterminer la loi de
. La variable aléatoire
admet-elle une espérance ?
Si oui, la calculer.
Correction
Correction
oral HEC, BL - 2022 - Exercice sans préparation.- La série exponentielle est
![\[e^\lambda=\sum_{p=0}^{+\infty}\dfrac{\lambda^p}{p!}\]](/Generateur-Devoirs/Colles/VAC/HEC-BL-2022-4.2_c/1.png)
On remarque alors qu'ici, on a
![\[S+I=e^\lambda\]](/Generateur-Devoirs/Colles/VAC/HEC-BL-2022-4.2_c/2.png)
tandis que
![\[S-I=\sum_{p=0}^{+\infty}\dfrac{(-\lambda)^p}{p!}=e^{-\lambda}\]](/Generateur-Devoirs/Colles/VAC/HEC-BL-2022-4.2_c/3.png)
et on trouve alors, par somme et différence,
![\[S=\dfrac{e^{\lambda}+e^{\lambda}}2=ch(\lambda)\]](/Generateur-Devoirs/Colles/VAC/HEC-BL-2022-4.2_c/4.png)
et
![\[I=\dfrac{e^{\lambda}-e^{\lambda}}2=sh(\lambda)\]](/Generateur-Devoirs/Colles/VAC/HEC-BL-2022-4.2_c/5.png)
- On rappelle que pour une loi de Poisson, on a
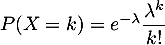
.
Ici, on a
avec
![\[\begin{array}{ll}P(Y=0)&=P(X=0)+\dsp\sum_{p=1}^{+\infty}P(X=2p+1)\\
&=e^{-\lambda}+\dsp\sum_{p=1}^{+\infty}e^{-\lambda}\dfrac{\lambda^{2p+1}}{(2p+1)!}
\enar\]](/Generateur-Devoirs/Colles/VAC/HEC-BL-2022-4.2_c/8.png)
soit, grâce à la première question,
![\[\begin{array}{ll}P(Y=0)&=e^{-\lambda}+e^{-\lambda}\dfrac{e^{\lambda}-e^{\lambda}}2\\
&=e^{-\lambda}\dfrac{2+e^{\lambda}-e^{-\lambda}}2\enar\]](/Generateur-Devoirs/Colles/VAC/HEC-BL-2022-4.2_c/9.png)
et, pour tout entier non nul
,
![\[\begin{array}{ll}P(Y=k)&=P(X=2k)\\
&=e^{-\lambda}\dfrac{\lambda^{2k}}{(2k)!}\enar\]](/Generateur-Devoirs/Colles/VAC/HEC-BL-2022-4.2_c/11.png)
L'espérance de
, si elle existe, est donnée par
![\[\begin{array}{ll}E(Y)&=\dsp\sum_{k=0}^{+\infty} kP(X=k)\\
&=\dsp\sum_{k=0}^{+\infty}ke^{-\lambda}\dfrac{\lambda^{2k}}{(2k)!}\\
&=e^{-\lambda}\dsp\sum_{k=0}^{+\infty}k\dfrac{\lambda^{2k}}{(2k)!}\enar\]](/Generateur-Devoirs/Colles/VAC/HEC-BL-2022-4.2_c/13.png)
On se ramène à la série exponentielle, à la série
plus précisément, pour montrer que la série converge et calculer sa valeur
![\[\begin{array}{ll}E(Y)&=\dfrac{e^{-\lambda}}2\dsp\sum_{k=0}^{+\infty}2k\dfrac{\lambda^{2k}}{(2k)!}\\
&=\dfrac{\lambda e^{-\lambda}}2\dsp\sum_{k=0}^{+\infty}\dfrac{\lambda^{2k-1}}{(2k-1)!}\\
&=\dfrac{\lambda e^{-\lambda}}2 I\\
&=\dfrac{\lambda e^{-\lambda}}2 \dfrac{e^{\lambda}-e^{-\lambda}}2\\
&=\dfrac\lambda4(1-e^{-2\lambda})
\enar\]](/Generateur-Devoirs/Colles/VAC/HEC-BL-2022-4.2_c/15.png)
Tag:Variables aléatoires continues
Autres sujets au hasard:

Voir aussi: