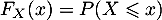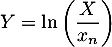Lois de Pareto et exponentielle
Colle de mathématiques
Sujet de colle de maths:- Variables aléatoires continuesVariables aléatoires continues
Énoncé du sujet
Soit
et soit
.
On définit
une variable aléatoire telle que:
![\[\forall x\in\R, \ P(X>x)=\la\begin{array}{cl}\lp\dfrac{x_n}{x}\rp^\alpha &\text{si }\, x\geqslant x_n\\[1em]
1 &\text{sinon}\enar\right.\]](/Generateur-Devoirs/Colles/VAC/pareto-exp/4.png)
![\[\forall x\in\R, \ P(X>x)=\la\begin{array}{cl}\lp\dfrac{x_n}{x}\rp^\alpha &\text{si }\, x\geqslant x_n\\[1em]
1 &\text{sinon}\enar\right.\]](/Generateur-Devoirs/Colles/VAC/pareto-exp/4.png)
- Montrer que
est une variable aléatoire à densité, calculer sa densité.
Représenter une allure de la fonction de répartition et de la densité.
On dit que
suit une loi de Pareto de paramètres
et
.
- Soit
une variable aléatoire qui suit une loi de Pareto de paramètres
et
.
Calculer
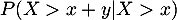
.
Qu'en est-il si
suit une loi exponentiellle de paramètre
?
- Montrer que :
![\[X \text{ est de loi de Pareto de param\`etres } x_n \text{ et } \alpha
\iff \ln\lp\dfrac{X}{x_n}\right) \text{ est de loi } \mathcal{E}(\alpha)\]](/Generateur-Devoirs/Colles/VAC/pareto-exp/15.png)
- À quelles conditions sur
,
admet-elle une espérance ?
Correction
Soit
et soit
.
On définit
une variable aléatoire telle que:
![\[\forall x\in\R, \ P(X>x)=\la\begin{array}{cl}\lp\dfrac{x_n}{x}\rp^\alpha &\text{si }\, x\geqslant x_n\\[1em]
1 &\text{sinon}\enar\right.\]](/Generateur-Devoirs/Colles/VAC/pareto-exp_c/4.png)
Correction
Oral ENSAE - Saclay - 2019Soit
![\[\forall x\in\R, \ P(X>x)=\la\begin{array}{cl}\lp\dfrac{x_n}{x}\rp^\alpha &\text{si }\, x\geqslant x_n\\[1em]
1 &\text{sinon}\enar\right.\]](/Generateur-Devoirs/Colles/VAC/pareto-exp_c/4.png)
- On note
.
Alors, si
, on a
et pour
, on a
![\[F_X(x)=1-P(X>x)=1-\lp\dfrac{x_n}{x}\rp^\alpha\]](/Generateur-Devoirs/Colles/VAC/pareto-exp_c/9.png)
est continue sur
(à vérifier en
,
et de classe
par morceaux, sauf en
.
La fonction densité est alors
![\[f_X(x)=F'_X(x)=\la\begin{array}{cl}\alpha\dfrac{x_n^\alpha}{x^{\alpha+1}} &\text{si }\, x\geqslant x_n\\[1em]
1 &\text{sinon}\enar\right.\]](/Generateur-Devoirs/Colles/VAC/pareto-exp_c/15.png)
où
et
![\[\begin{array}{ll}\dsp\int_\R f_X(x)\,dx
&=\alpha x_n^\alpha\dsp\int_{x_n}^{+\infty}x^{-\alpha-1}dx\\
&=\alpha x_n^\alpha\left[ \dfrac1{-\alpha}x^{-\alpha}\rb_{x_n}^{+\infty}\\
&=1
\enar\]](/Generateur-Devoirs/Colles/VAC/pareto-exp_c/17.png)
et donc
est bien une variable aléatoire à densité de densité
.
- Pour
et donc
, on a
![\[\begin{array}{ll}P(X>x+y | X>x)&=\dfrac{P(X>x+y \cap X>x)}{P(X>x)}\\[1em]
&=\dfrac{P(X>x+y)}{P(X>x)}\\[1.2em]
&=\lp\dfrac{x}{x+y}\rp^\alpha
\enar\]](/Generateur-Devoirs/Colles/VAC/pareto-exp_c/22.png)
Si
suit une loi exponentiellle de paramètre
alors,
de même que précédemment,
![\[\begin{array}{ll}P(X>x+y | X>x)&=\dfrac{P(X>x+y \cap X>x)}{P(X>x)}\\[1em]
&=\dfrac{P(X>x+y)}{P(X>x)}\\[1.2em]
&=\dfrac{e^{-\lambda(x+y)}}{e^{-\lambda x}}=e^{-\lambda y}=P(X>y)
\enar\]](/Generateur-Devoirs/Colles/VAC/pareto-exp_c/25.png)
- Soit la variable aléatoire
,
alors par croissance du logarithme,
![\[\begin{array}{ll}
P(Y\leqslant y)&=P\left( \ln\left(\dfrac{X}{x_n}\rp\leqslant y\rp\\[1em]
&=P\left( X\leqslant x_n e^y\rp\\[.6em]
&=\la\begin{array}{ll}
1-\lp\dfrac{x_n}{x_ne^y}\rp^\alpha &\text{ si } x_ne^y\geqslant x_n\\
0 & \text{ sinon }\enar\right.\\[2em]
&=\la\begin{array}{ll}
1-e^{-\alpha y} &\text{ si } y\geqslant 0\\
0 & \text{ sinon }\enar\right.\\
\enar\]](/Generateur-Devoirs/Colles/VAC/pareto-exp_c/27.png)
et on trouve bien que
suit la loi
.
- On a
![\[\int_\R xf_X(x)\,dx=\alpha x_n^\alpha\int_{-\infty}^{+\infty}\dfrac1{x^\alpha}\,dx\]](/Generateur-Devoirs/Colles/VAC/pareto-exp_c/30.png)
Cette intégrale, de Riemann, converge, et donc l'espérance existe, si et seulement si
.
Tag:Variables aléatoires continues
Autres sujets au hasard:

Voir aussi: