Exponentielle et logarithme
Colle de mathématiques
Sujet de colle de maths:- Variables aléatoires continuesVariables aléatoires continues
Énoncé du sujet
oral HEC, BL - 2022
- Question de cours : Fonction de répartition et densité d'une variable aléatoire suivant la loi exponentielle de paramètre
 .
-
 désigne un réel strictement positif. On considère la fonction
 définie sur
 par:

- Montrer que
 peut être considérée comme la densité de probabilité d'une variable aléatoire
 .
- Montrer que
 admet une espérance et la calculer.
- Montrer que
- Dans cette question, on considère une variable aléatoire
 de densité
 , nulle sur
![$]-\infty; 0[$](/Generateur-Devoirs/Colles/VAC/HEC-BL-2022-3.1/11.png) , continue sur
![$[0;+\infty[$](/Generateur-Devoirs/Colles/VAC/HEC-BL-2022-3.1/12.png) et strictement positive sur
![$[0;+\infty[$](/Generateur-Devoirs/Colles/VAC/HEC-BL-2022-3.1/13.png) . On note alors
 la fonction de répartition de
 .
- Justifier que pour tout réel
 , on a
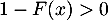 .
On définit alors la fonction par:

- Montrer que
 peut être considérée comme la densité d'une variable aléatoire
 .
- Justifier que pour tout réel
Correction
Correction
oral HEC, BL - 2022 - Exercice avec préparation- La densité d'une variable aléatoire
 qui suit la loi exponentielle de paramètre
 est nulle sur
 et a pour expression

La fonction de répartition a quant à elle pour expression

-
-
 est une fonction positive, continue par morceaux. Il reste à calculer l'intégrale sur
 de cette fonction.
On peut soit la calculer directement, à l'aide d'une intégration par parties, ou s'aidant de la question précédente, en utilisant l'expérance d'une variable aléatoire suivant la loi exponentielle qui vaut

On a donc ici,

ce qui finit de montrer que est une densité de probabilité.
- L'espérance de
 est alors, si elle existe, c'est-à-dire si l'intégrale converge,

On peut là aussi calculer cette intégrale en intégrant par parties, ou utiliser les propriétés de la loi exponentielle, ici sa variance, et la formule König-Huygens:

d'où

et alors

-
-
-
 est une fonction de répartition, et par conséquent
 est croissante sur
 . On a plus précisément
 sur
![$[0;+\infty[$](/Generateur-Devoirs/Colles/VAC/HEC-BL-2022-3.1_c/20.png) , donc
 est strictement croissante sur
![$[0:+\infty[$](/Generateur-Devoirs/Colles/VAC/HEC-BL-2022-3.1_c/22.png) .
Comme on sait de plus que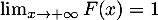 , on a nécessairement que, pour tout réel
 ,

- D'après ce qui précède, on a que
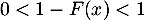 donc
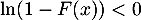 et alors
 .
Comme est continue par morceaux, il en va de même pour
 , par produit et composition de fonctions continues par morceaux.
Il nous reste enfin à calculer l'intégrale sur de
 .
On a tout d'abord

On peut alors intégrer par parties, en se rappelant que :

Le terme intégré est nul car et, par croissances comparées,
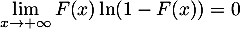 .
On a donc

ce qui finit de démontrer que est bien une densité de probabilité.
-
Tag:Variables aléatoires continues
Autres sujets au hasard:

Voir aussi: