Espérance et fonction de répartition
Colle de mathématiques
Sujet de colle de maths:- Variables aléatoires continuesVariables aléatoires continues
Énoncé du sujet
Soit  une densité de probabilité d'une variable aléatoire
 à valeurs dans
![$[0;+\infty[$](/Generateur-Devoirs/Colles/VAC/Efp/3.png) , et
 sa fonction de répartition.
On note:

On suppose qu'il existe tel que

une densité de probabilité d'une variable aléatoire à valeurs dans , et sa fonction de répartition.
On note:
On suppose qu'il existe
tel que
- Montrer que
 existe et que

- Soit
 , … ,
 ,
 variables aléatoires indépendantes,
toutes de loi exponentielle de paramètre 1.
On note .
Déterminer la fonction de répartition de
 .
En déduire l'espérance et la variance de .
- Soit
 qui suit une loi géométrique de paramètre
![$p\in]0, 1[$](/Generateur-Devoirs/Colles/VAC/Efp/18.png) .
On note
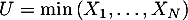 .
Déterminer pour tout
 .
La variable aléatoire admet-elle une espérance ? Si oui, la calculer.
Correction
Soit une densité de probabilité d'une variable aléatoire
 à valeurs dans
![$[0;+\infty[$](/Generateur-Devoirs/Colles/VAC/Efp_c/3.png) .
On note:

On suppose qu'il existe tel que

Correction
Oral ENSAE - Saclay - 2019Soit
une densité de probabilité d'une variable aléatoire à valeurs dans .
On note:
On suppose qu'il existe
tel que
-
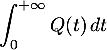 converge par comparaison avec une intégrale de Riemann car
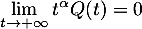 avec
 .
En intégrant alors par parties avec et
 ,
on a

où- [
 ]
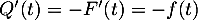 et donc

- [
 ]
pour tout
 , et comme
 , on a le théorème des gendarmes

d'où


- [
- On a, par indépendance,

La variable aléatoire suit donc la loi exponentielle de paramètre
 ,
et on a donc aussi, en particulier

et

- De même que précédemment, on a maintenant, pour
 ,

Maintenant, d'après la première question, avec

qui vérifie bien, par croissances comparées,

On a vu alors que existe avec

Tag:Variables aléatoires continues
Autres sujets au hasard:

Voir aussi: